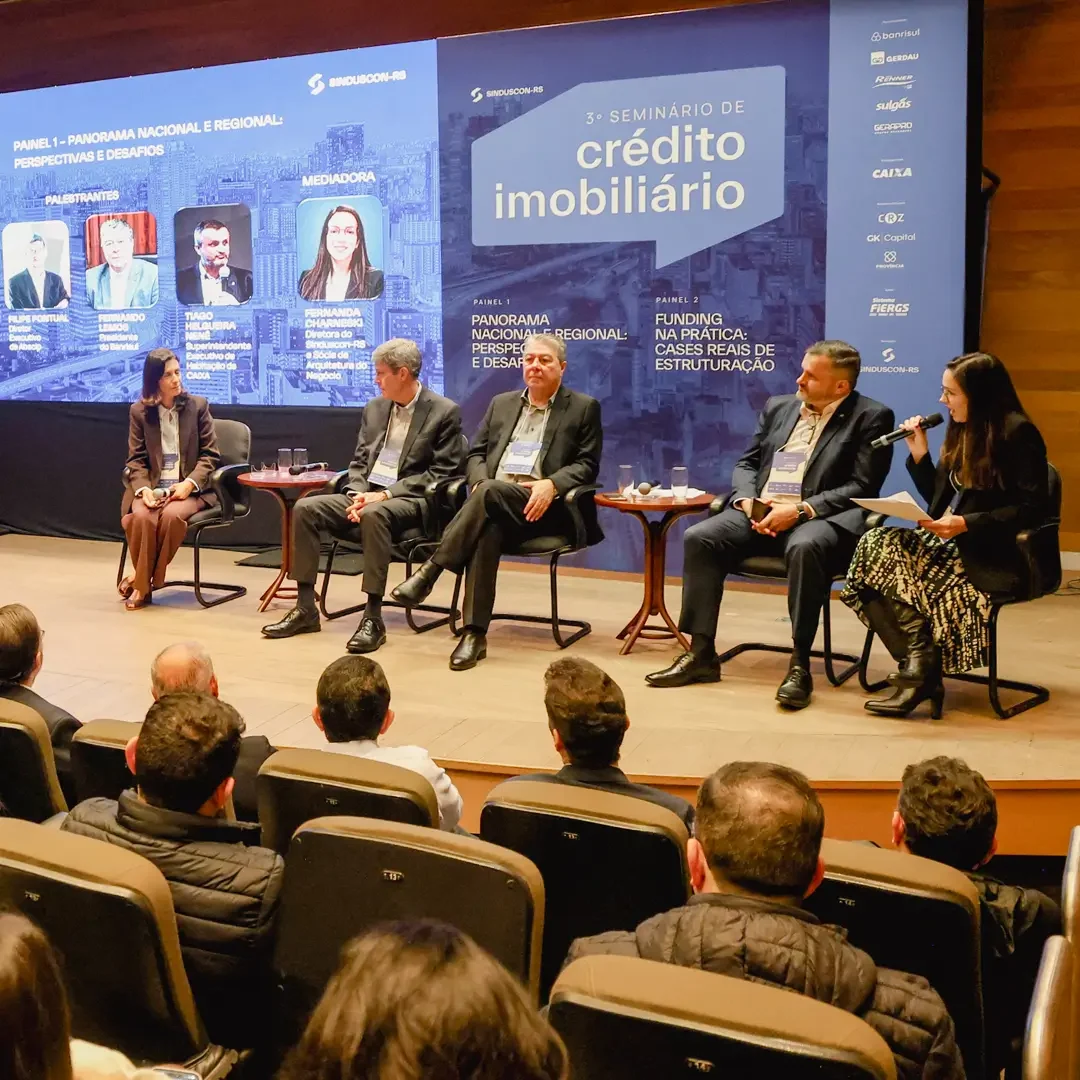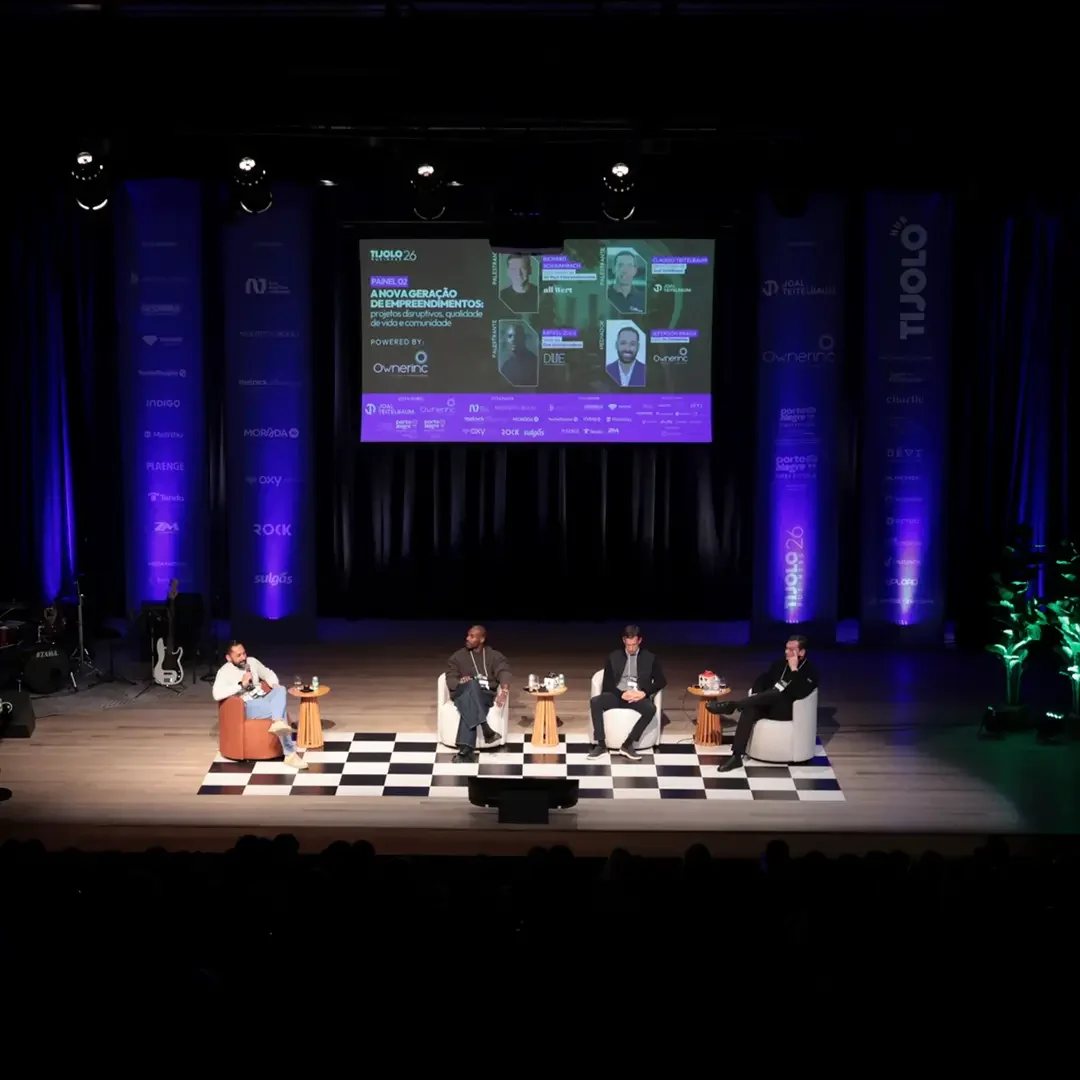
Como financiar a produção de moradias com juros elevados e uma poupança que já não sustenta sozinha o setor? A pergunta resume o tema do 3º Seminário de Crédito Imobiliário, realizado nesta terça-feira (29/09), no Teatro do Sinduscon-RS. O encontro reuniu mais de 100 participantes, entre representantes do mercado financeiro, especialistas, incorporadoras e empresas, para analisar o cenário do crédito imobiliário e as alternativas de financiamento dos próximos ciclos.
Crédito imobiliário cresce, mas juros pressionam os projetos
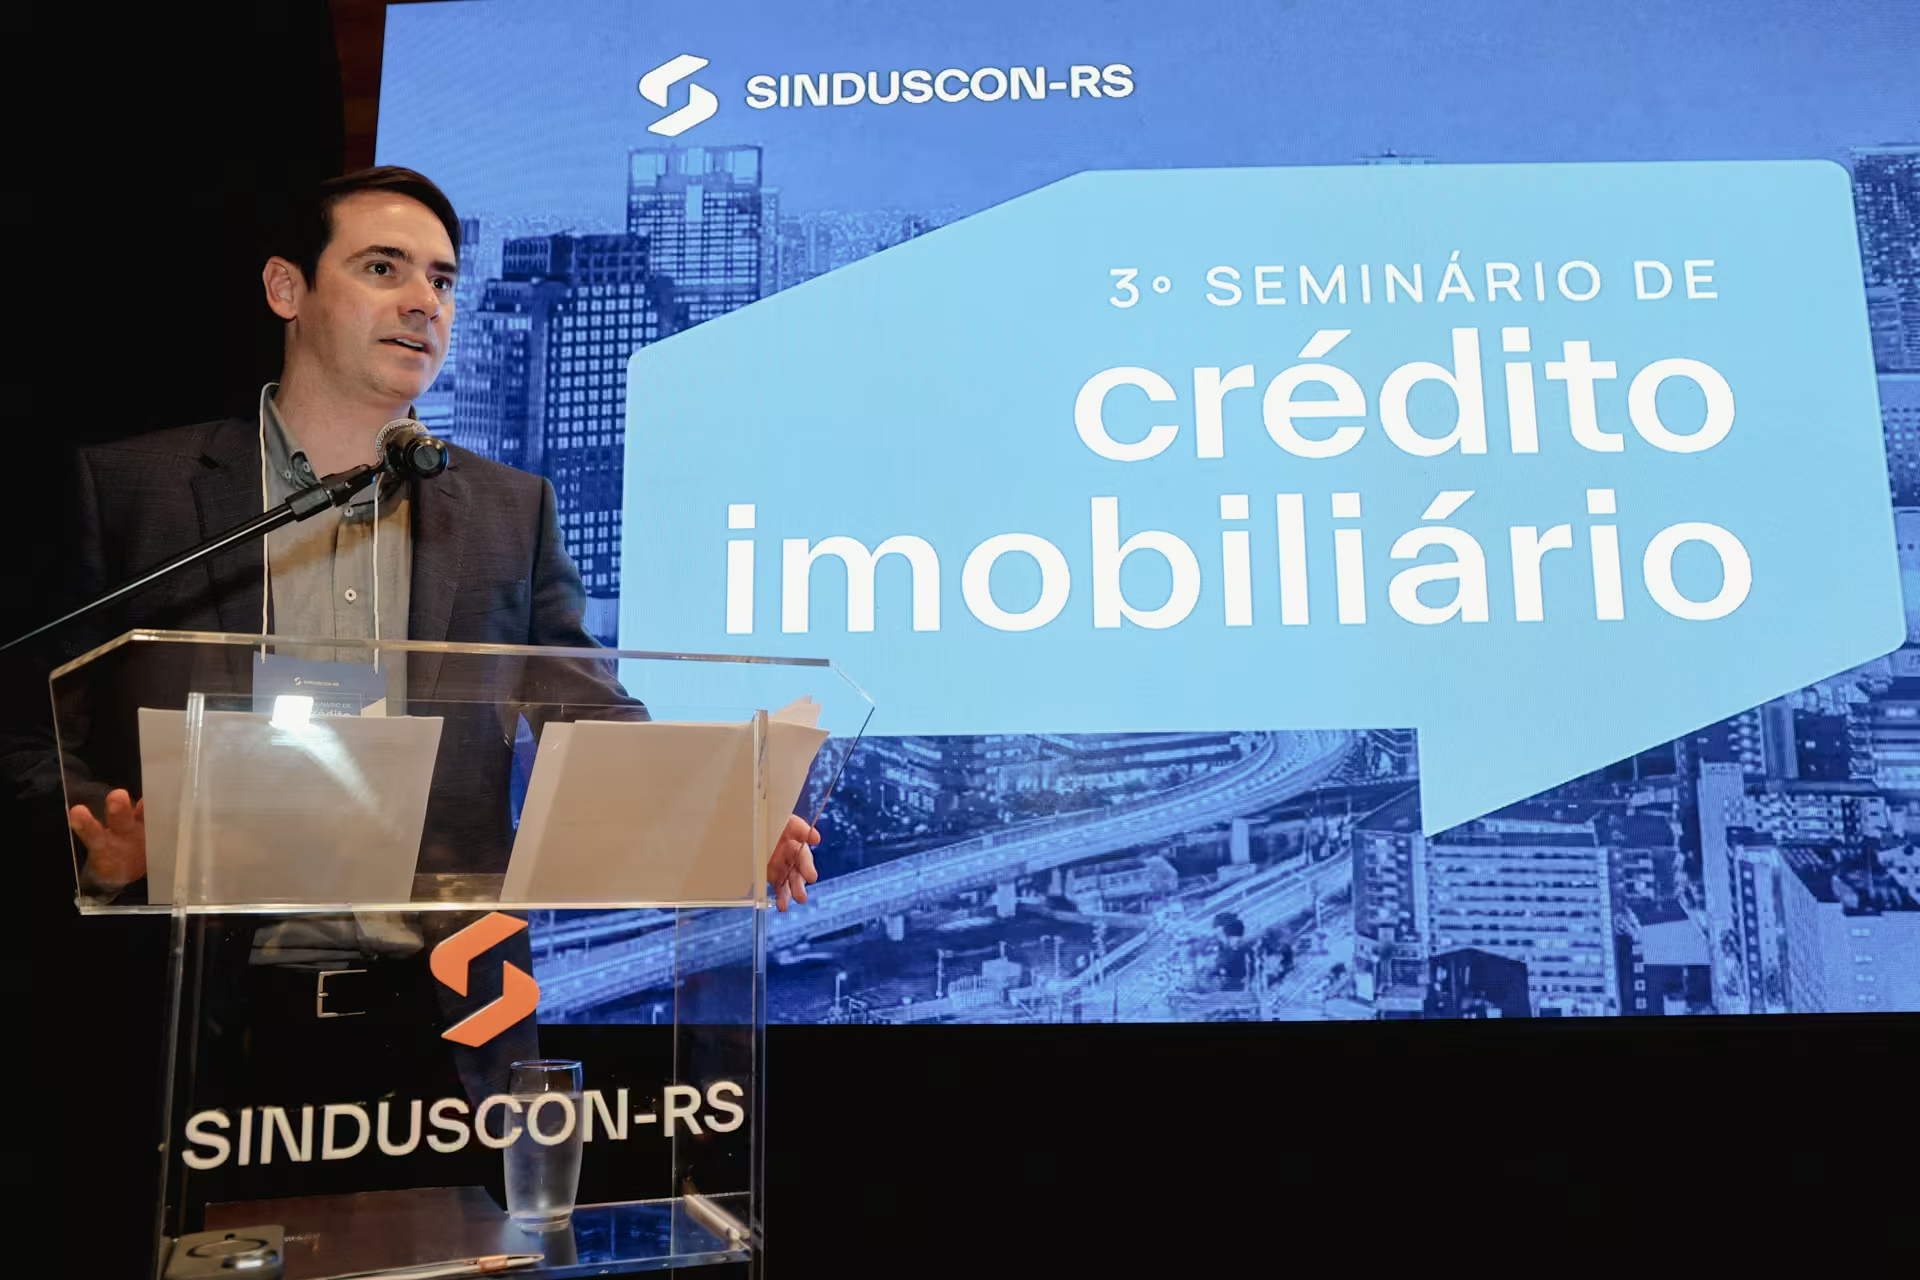
O presidente do Sinduscon-RS, Rafael Garcia, resumiu o principal desafio em debate.
“O crédito imobiliário voltou a crescer em 2026, o que representa uma sinalização positiva para o mercado, mas o custo do capital permanece elevado e interfere diretamente na estruturação dos projetos e nas decisões de investimento das empresas. A poupança foi, por décadas, uma das principais bases do financiamento imobiliário no Brasil. Mas esse modelo, sozinho, já não é suficiente para sustentar o próximo ciclo de crescimento do setor”.
Novo funding em 2027 muda a origem dos recursos
Para os especialistas que se apresentaram no evento, o financiamento imobiliário brasileiro passa por uma transformação estrutural. A partir de janeiro de 2027, um novo modelo de funding deverá alterar gradualmente a captação de recursos para habitação. Com isso, a dependência da poupança tradicional deve diminuir, e as fontes alternativas do mercado de capitais ganham estímulo.
A transição ocorre com juros ainda elevados. A ampliação das alternativas de funding depende de uma trajetória de queda das taxas que não se concretizou, o que mantém alto o custo de captação. Dessa forma, as empresas precisarão de maior capacidade de estruturação financeira.
Portanto, o recado aos participantes foi duplo. Será necessário combinar diferentes fontes de recursos e, ao mesmo tempo, rever modelos de negócio. A modernização dos processos aparece como uma das respostas para a escassez de mão de obra e a baixa produtividade, outro problema apontado no evento.
Produtividade da construção recua e a demanda por moradia muda
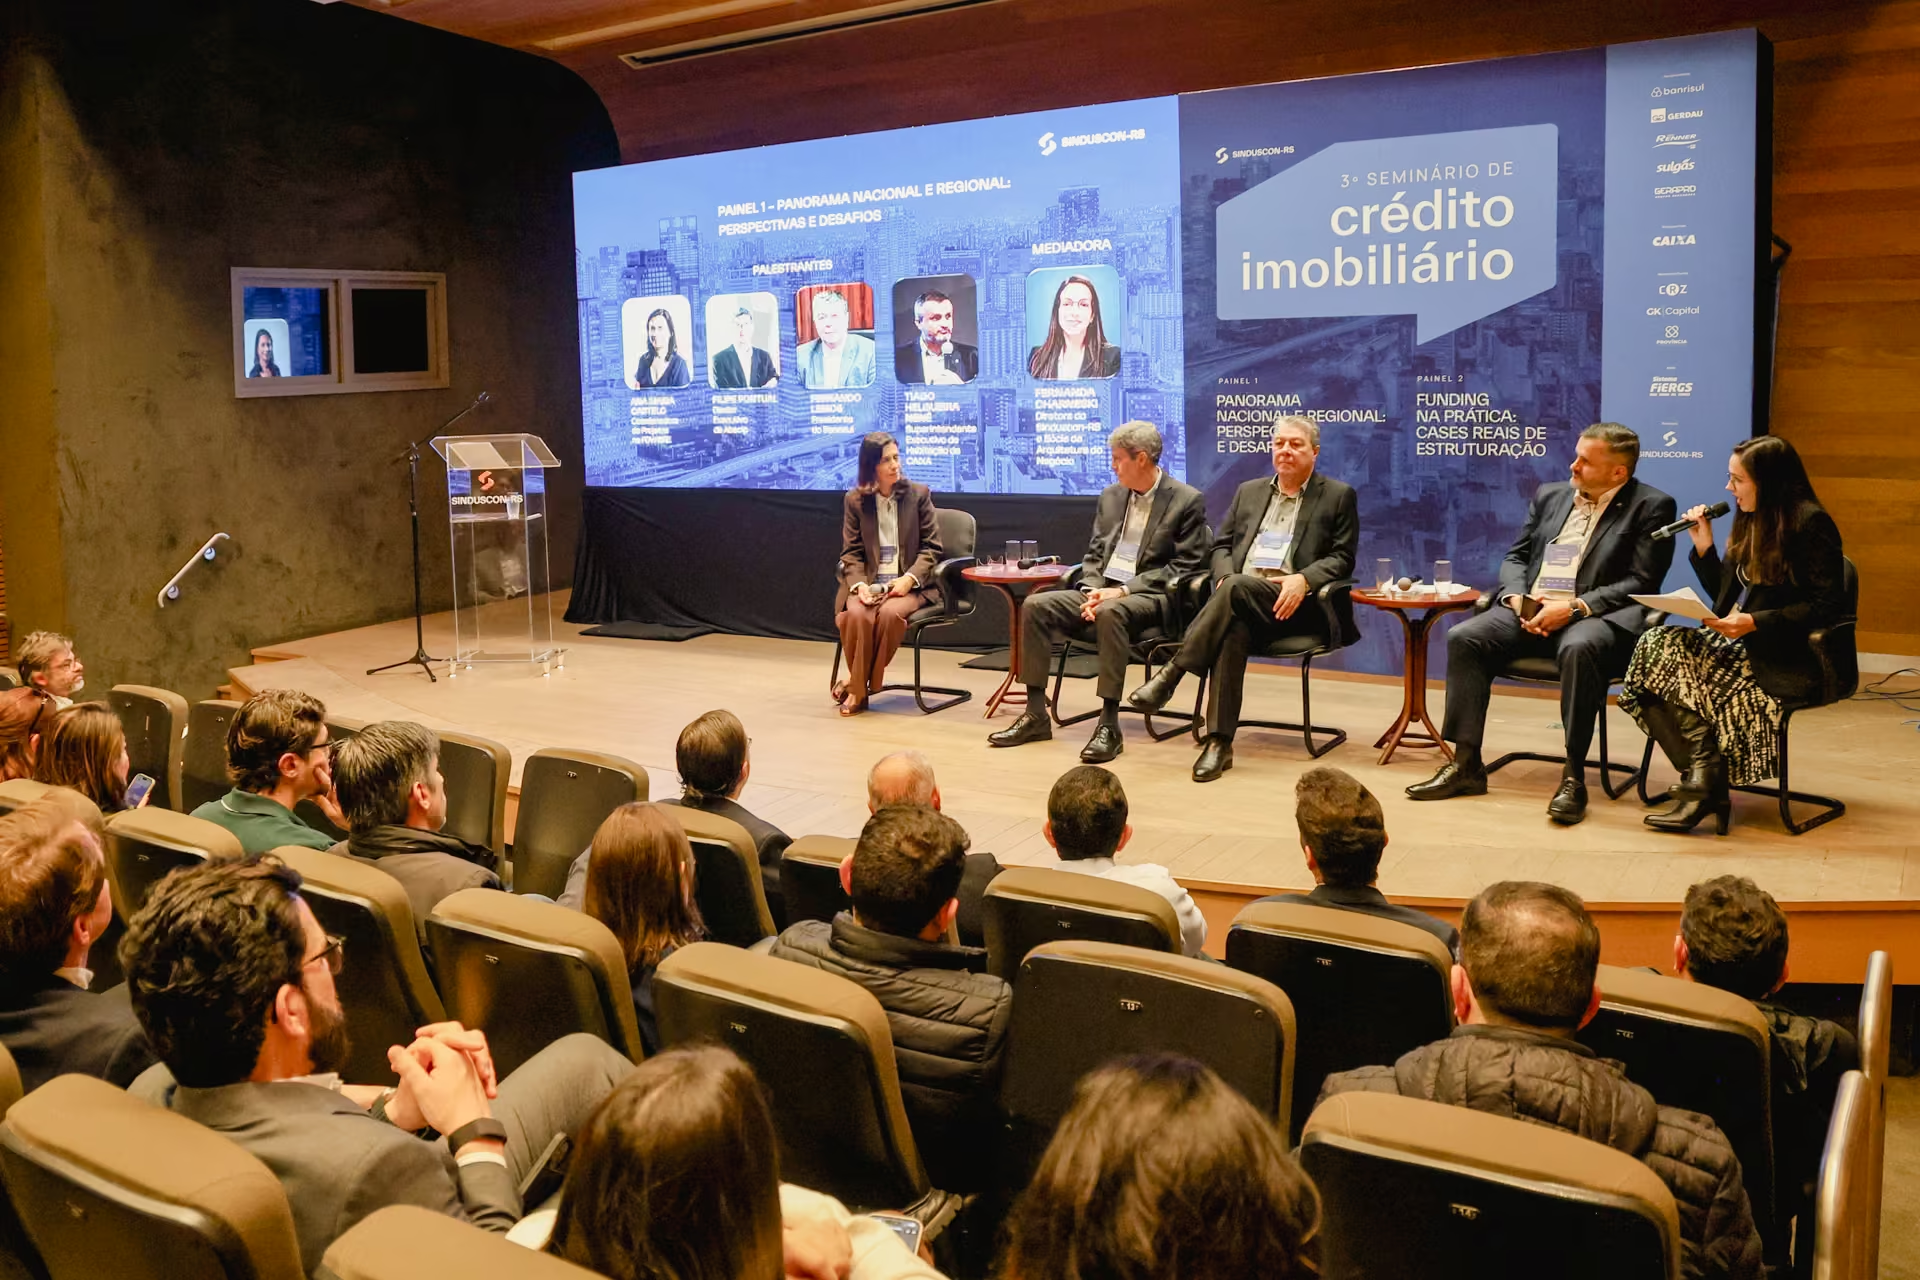
O painel “Panorama Nacional e Regional: Perspectivas e Desafios”, com mediação de Fernanda Charneski, sócia da Arquitetura do Negócio, traçou o retrato do setor. Ana Maria Castelo, coordenadora de Projetos da FGV/IBRE, mostrou que as empresas enfrentam ao mesmo tempo juros elevados, pressão de custos, escassez de mão de obra e baixa produtividade.
Entre os dados apresentados, chamou atenção a diferença de produtividade. De 1995 a 2025, a média da economia brasileira cresceu 19%, enquanto a da construção recuou 20%. Além disso, a especialista destacou que o envelhecimento da população, a redução do tamanho dos domicílios e o crescimento do aluguel deverão influenciar produtos, modelos de negócio e estratégias das empresas.
Na sequência, Filipe Pontual, diretor executivo da Abecip, apresentou a evolução do crédito imobiliário e a transição das fontes de financiamento. Segundo ele, o crescimento das concessões em 2026 vem sendo impulsionado principalmente pelo FGTS e pelas operações com recursos livres, e a poupança deixa de ser a única base de funding do sistema. Para os próximos anos, a tendência é de maior participação de LCIs, CRIs e outras estruturas do mercado de capitais.
Pontual também abordou o modelo previsto para 2027, que deverá ampliar gradualmente o uso de funding privado. Por isso, incorporadoras, instituições financeiras e investidores precisarão se adaptar. O resultado, de acordo com o diretor, depende fortemente da redução da taxa de juros.
Caixa e Banrisul: o peso do crédito bancário
O presidente do Banrisul, Fernando Lemos, destacou que um ambiente favorável às atividades econômicas no País exige o resgate da governança nas esferas Executivo, Legislativo e Judiciário. Cada uma deve assumir seu papel e contribuir para recuperar a credibilidade junto à sociedade.
O superintendente executivo de Habitação da Caixa Econômica Federal, Tiago Helgueira Nenê, apresentou a evolução do crédito imobiliário para pessoas jurídicas e a dimensão das operações de produção habitacional. Até agosto de 2026, a Caixa registrou R$ 47,4 bilhões em crédito imobiliário para pessoas jurídicas no país e R$ 2,1 bilhões no Rio Grande do Sul. Na modalidade SBPE e Recursos Livres, os valores chegaram a R$ 24,8 bilhões no Brasil e R$ 831,1 milhões no Estado.
Nenê destacou ainda a Faixa 4 do Minha Casa, Minha Vida, que tem atendido principalmente uma grande parcela da classe média. Ele apontou possibilidades de ampliar a atuação em segmentos pouco explorados, como o retrofit. A avaliação apresentada foi de que o setor precisa olhar para diferentes possibilidades de negócios e modelos de atuação.
Casos reais mostram o mercado de capitais em operação
O segundo painel, “Funding na Prática: Cases Reais de Estruturação”, teve mediação de Gustavo Kosnitzer, fundador e CEO da GK Capital. O painel reuniu experiências concretas de empresas e agentes especializados no uso de novas fontes de recursos.
Luciano Corrêa, diretor-presidente da CFL Empreendimentos, contou como a empresa combina financiamento bancário à produção e operações estruturadas no mercado de capitais. A construtora soma 33 anos de atuação, mais de 2,4 milhões de metros quadrados construídos e mais de 60 empreendimentos entregues. Diante das mudanças na disponibilidade de recursos tradicionais, os instrumentos de mercado passaram a integrar a estratégia de funding da empresa.
Um dos casos foi uma operação de CRI que passou de R$ 160 milhões para R$ 200 milhões, após o exercício integral do lote adicional. A emissão, com prazo de 4,5 anos, teve a participação de 1.282 pessoas físicas, responsáveis por R$ 189,8 milhões. Um investidor institucional aportou outros R$ 10,2 milhões.
Luís Felipe Carchedi, diretor-geral da OXY Companhia Hipotecária, descreveu a transformação das fontes de recursos para a construção civil, com a redução da participação dos bancos no financiamento à produção e o avanço do mercado de capitais. O desafio é especialmente relevante para pequenas e médias construtoras e incorporadoras, que representam parcela significativa do setor e precisam de estruturas de crédito compatíveis com o porte e o cronograma dos empreendimentos.
Entre os exemplos apresentados estiveram operações para empreendimentos residenciais de pequeno e médio porte, com financiamentos de R$ 3 milhões a R$ 8 milhões e liberação dos recursos conforme a evolução física das obras. Entre 2024 e 2026, a companhia informou ter liberado mais de R$ 150 milhões, envolvendo mais de 70 obras entregues ou em andamento.
Como estruturar o funding: a visão jurídica
Lucas Braga Eichenberg, sócio do escritório Eichenberg, Lobato, Abreu & Advogados Associados, destacou que a incorporação imobiliária é intensiva em capital. A necessidade de recursos se concentra em um período curto, e o retorno ocorre em prazo mais longo. Esse descasamento é o intervalo que as estruturas de funding precisam atravessar.
O advogado apresentou os quatro pilares do financiamento imobiliário: valores elevados, prazo longo, garantias e endereçamento da inflação. Em seguida, explicou as diferenças entre o SFH, baseado principalmente em poupança e FGTS, e o SFI, integrado ao mercado de capitais. Segundo ele, a securitização permite transformar créditos imobiliários em títulos acessíveis aos investidores.
Eichenberg ressaltou que, na escolha do funding, é preciso considerar, além da taxa, o momento de liberação dos recursos, as garantias, os prazos, as condições de pagamento e o repasse aos compradores. Entre os instrumentos apresentados estão CRI, Mini CRI, debêntures, notas comerciais e fundos imobiliários. Eles podem financiar obras e loteamentos, antecipar recebíveis e viabilizar a aquisição de terrenos.
—–
CRÉDITOS
Fotos: Divulgação
Assessoria de Comunicação: Luciane Costa Zitto
SERVIÇO
SINDUSCON-RS
Site: www.sinduscon-rs.com.br
Instagram: @sindusconrs
Endereço: Rua Augusto Meyer, 146 – Auxiliadora – Porto Alegre (RS)
Contatos: sinduscon@sinduscon-rs.com.br