
Por Eduardo Seben
Contador | Sócio – ERS Contabilidade
Análise para o Imóvel Capital
—–
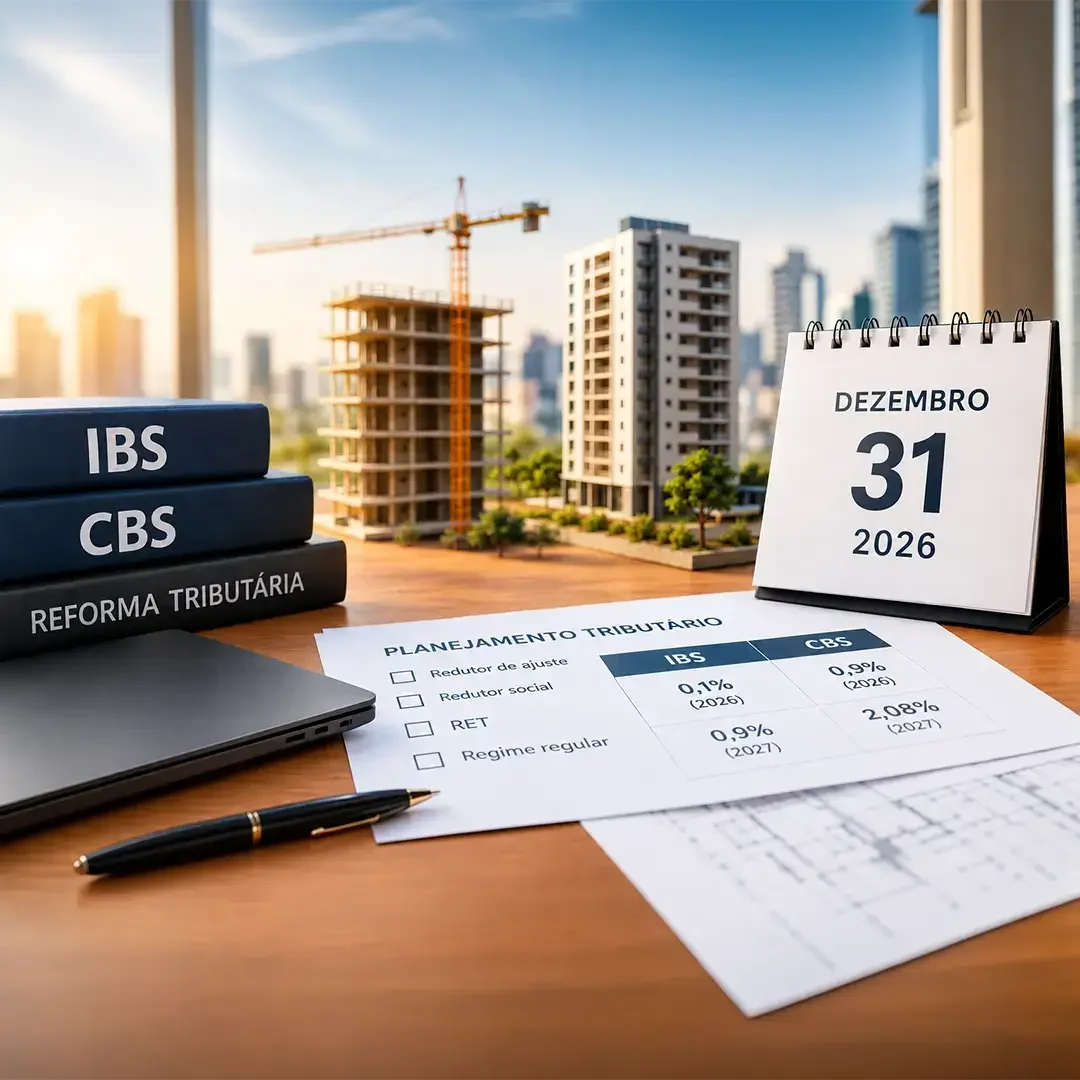
A reforma tributária do consumo costuma ser tratada como um assunto de 2033, quando o novo sistema estará totalmente implantado. Para o mercado imobiliário, porém, a data que realmente importa está muito mais perto: 31 de dezembro de 2026. É nesse dia que se “fotografa” o estoque de terrenos, obras em andamento e unidades prontas de cada incorporadora. Essa fotografia vai acompanhar cada imóvel até a sua venda e influenciar diretamente quanto IBS e CBS será pago nos próximos anos.
Faltando menos de três meses para a virada, quem ainda não organizou essa informação está deixando dinheiro na mesa.
O que muda a partir de 2027
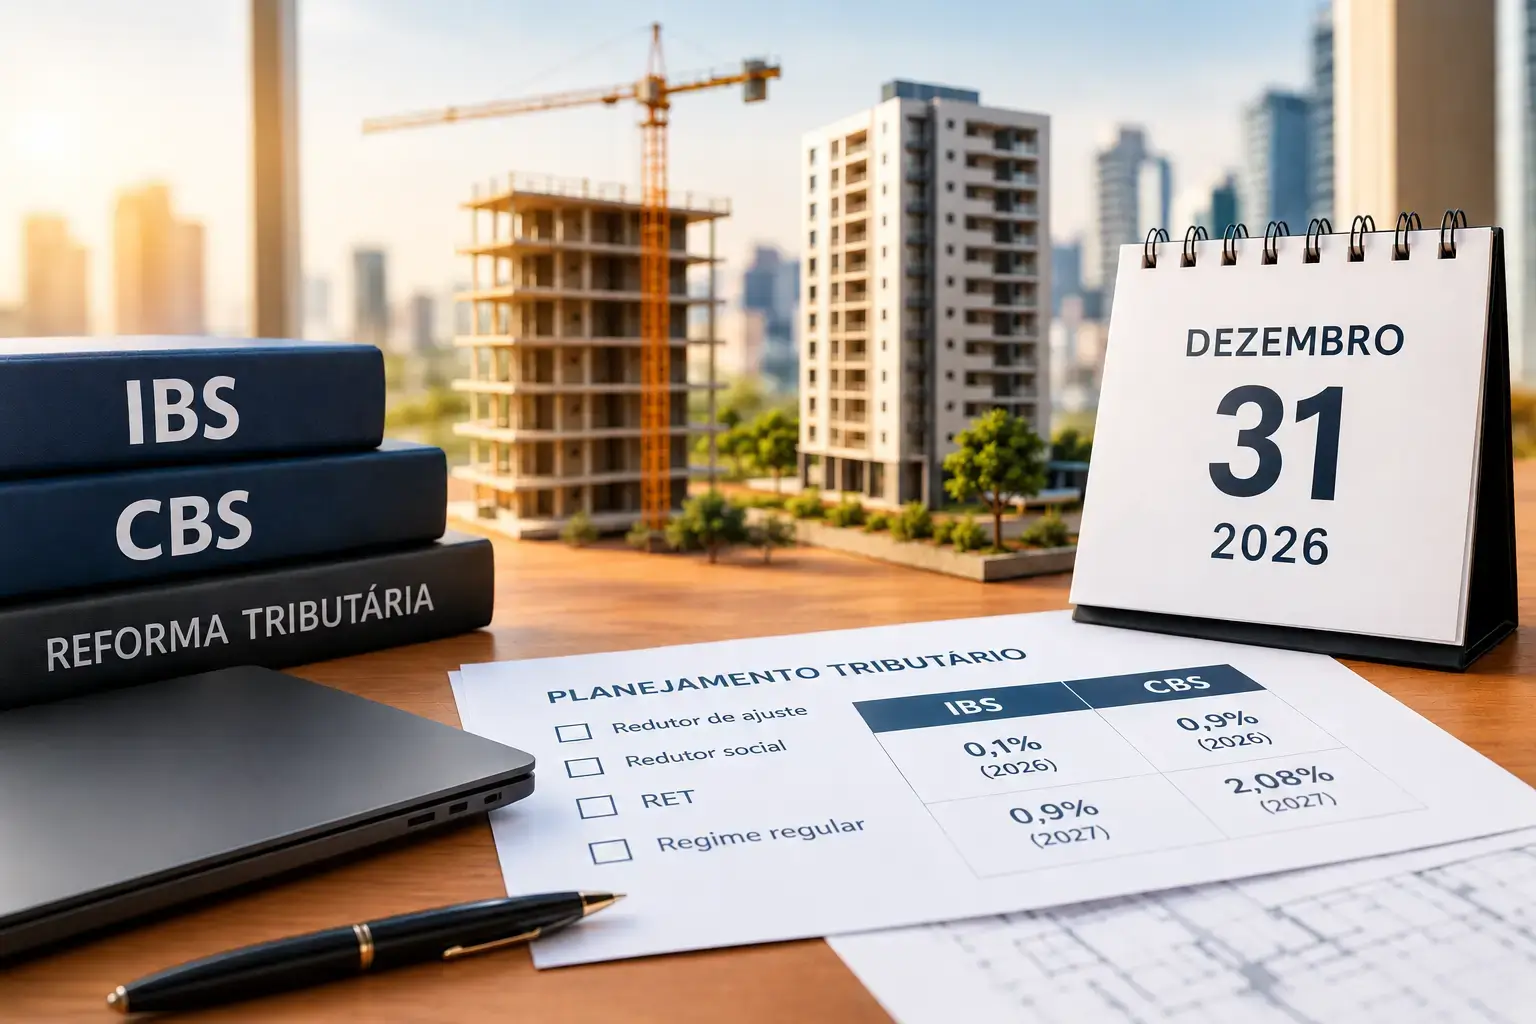
Em 2026 vivemos o ano de teste, com alíquotas simbólicas de 0,9% de CBS e 0,1% de IBS. A partir de 2027, a CBS substitui de fato o PIS e a Cofins. O IBS entra gradualmente no lugar do ICMS e do ISS entre 2029 e 2032, e o sistema estará completo em 2033.
Para as operações com imóveis, a Lei Complementar nº 214/2025 criou um regime específico, já regulamentado pelo Decreto nº 12.955/2026 (CBS) e pela Resolução CGIBS nº 6/2026 (IBS). Os pilares são conhecidos:
- Redução de 50% das alíquotas na venda de imóveis e de 70% na locação;
- Redutor social de R$ 100 mil por imóvel residencial novo e de R$ 30 mil por lote residencial, deduzido da base de cálculo;
- Redutor de ajuste, um valor vinculado a cada imóvel que também é abatido da base de cálculo na venda;
- Tributação por parcela recebida na incorporação e no loteamento, com aproveitamento de créditos sobre materiais, serviços de construção, projetos, corretagem e publicidade.
O ponto que merece mais atenção agora é o redutor de ajuste.
Por que o redutor de ajuste é decisivo
O redutor de ajuste existe para que a valorização anterior ao novo sistema não seja tributada como se fosse riqueza gerada sob o IBS e a CBS. Na prática, ele funciona como um “custo reconhecido” do imóvel, corrigido pelo IPCA, que reduz a base sobre a qual o imposto incide.
O valor inicial depende da situação do imóvel em 31 de dezembro de 2026:
- Imóveis prontos em estoque: valor de aquisição atualizado pelo IPCA ou, por opção do contribuinte, o valor de referência estimado pelo Fisco;
- Obras em andamento: valor de aquisição do terreno somado aos custos de produção adquiridos até 2026, desde que comprovados por documentos fiscais idôneos. A inclusão do terreno nessa composição veio com a Lei Complementar nº 227/2026;
- Acréscimos permitidos: ITBI, laudêmio e contrapartidas urbanísticas e ambientais, como a outorga onerosa do direito de construir.
Ou seja, todo custo de obra que não estiver documentado corretamente até o fim deste ano tende a ficar de fora do redutor. E o que fica de fora vira base tributável lá na frente, em cada parcela recebida do comprador.
Há ainda um detalhe que exige atenção: é preciso distinguir as vendas já concretizadas dos valores recebidos como adiantamento. Nas vendas realizadas até 31 de dezembro de 2026, com receitas sujeitas ao PIS e à Cofins pelo regime de caixa, essas contribuições continuam sendo exigidas sobre as parcelas recebidas a partir de 2027, sem incidência de CBS, ressalvadas as hipóteses de opção pelos regimes específicos de transição.
Outra situação ocorre quando os valores recebidos até 2026 representam adiantamentos e a venda somente se concretiza a partir de 2027. Nesse caso, a parcela do preço antecipada consome proporcionalmente os redutores aplicáveis. Se 40% do preço de um imóvel residencial novo foi antecipado em 2026, apenas 60% dos redutores poderão ser aproveitados nos pagamentos seguintes. Por isso, além do cronograma de recebimentos, a data de realização da venda também entra na conta tributária.
RET de transição ou regime regular: uma escolha com prazo
A outra decisão estratégica tem prazo um pouco mais longo, mas é igualmente sensível. A Lei Complementar nº 214/2025 preservou uma regra de transição para o Regime Especial de Tributação (RET) da incorporação (art. 485). Empreendimentos com patrimônio de afetação e opção pelo RET efetivada antes de 1º de janeiro de 2029 podem manter a carga total de 4% sobre a receita recebida: 2,08% de IBS e CBS e 1,92% de IRPJ e CSLL. Nas incorporações de interesse social, a carga cai para 1% (0,53% de IBS e CBS e 0,47% de IRPJ e CSLL). Para loteamentos com registro pedido até a mesma data, há uma opção de 3,65% sobre a receita bruta recebida.
A previsibilidade é atraente, mas tem custo. Quem fica no RET de transição não aproveita créditos de IBS e CBS sobre insumos, nem o redutor de ajuste, nem o redutor social. O comprador que for contribuinte também não poderá se creditar. Além disso, a opção é irretratável enquanto houver obrigações com os adquirentes.
Não existe resposta única. Em linhas gerais:
- O RET tende a ser vantajoso em projetos com terreno caro em relação ao custo de obra, margem elevada, mão de obra própria relevante (a folha não gera crédito) e venda concentrada para pessoas físicas;
- O regime regular tende a ganhar espaço em projetos com muitos insumos tributados e bem documentados, unidades de menor valor beneficiadas pelo redutor social e vendas para empresas que aproveitam o crédito, como no caso de salas comerciais e lajes corporativas.
A conclusão é que a decisão deve ser tomada empreendimento por empreendimento, com simulação numérica, e não por hábito ou por regra de bolso.
O que fazer antes da virada
Para as incorporadoras e loteadoras, o último trimestre de 2026 deveria ser dedicado a cinco frentes:
- Inventariar o estoque em 31/12/2026, separando terrenos, obras em andamento e unidades prontas, com data e valor de aquisição de cada um;
- Organizar a documentação de custos de obra, com notas fiscais idôneas, contratos de empreitada, ITBI, laudêmio e contrapartidas pagas ao município;
- Avaliar a opção pelo valor de referência nos imóveis prontos em que ele possa superar o custo de aquisição atualizado;
- Simular RET de transição contra regime regular para cada empreendimento em carteira e para os lançamentos previstos até 2028;
- Revisar contratos e tabelas de preço, considerando o efeito dos redutores por parcela e a possibilidade de crédito para compradores pessoas jurídicas.
Tributação como decisão estratégica
Assim como o financiamento e a gestão de caixa, a tributação precisa fazer parte da estratégia de cada empreendimento. A forma de adquirir o terreno, contratar a obra e estruturar as vendas influencia a carga tributária e a margem da incorporadora. Por isso, 31 de dezembro de 2026 merece atenção além do calendário fiscal: organizar os custos, revisar os contratos e simular os regimes de tributação antes da virada permite tomar decisões mais seguras e preservar a rentabilidade nos próximos anos.
—–
Eduardo Seben é contador e sócio da ERS Contabilidade, empresa que completa 30 anos de atuação em 2026, em Porto Alegre. Atua em planejamento tributário, estudos de impacto da reforma tributária e contabilidade societária.